Nichos
8 min de leitura
Cartão private label: como ter o cartão da sua loja
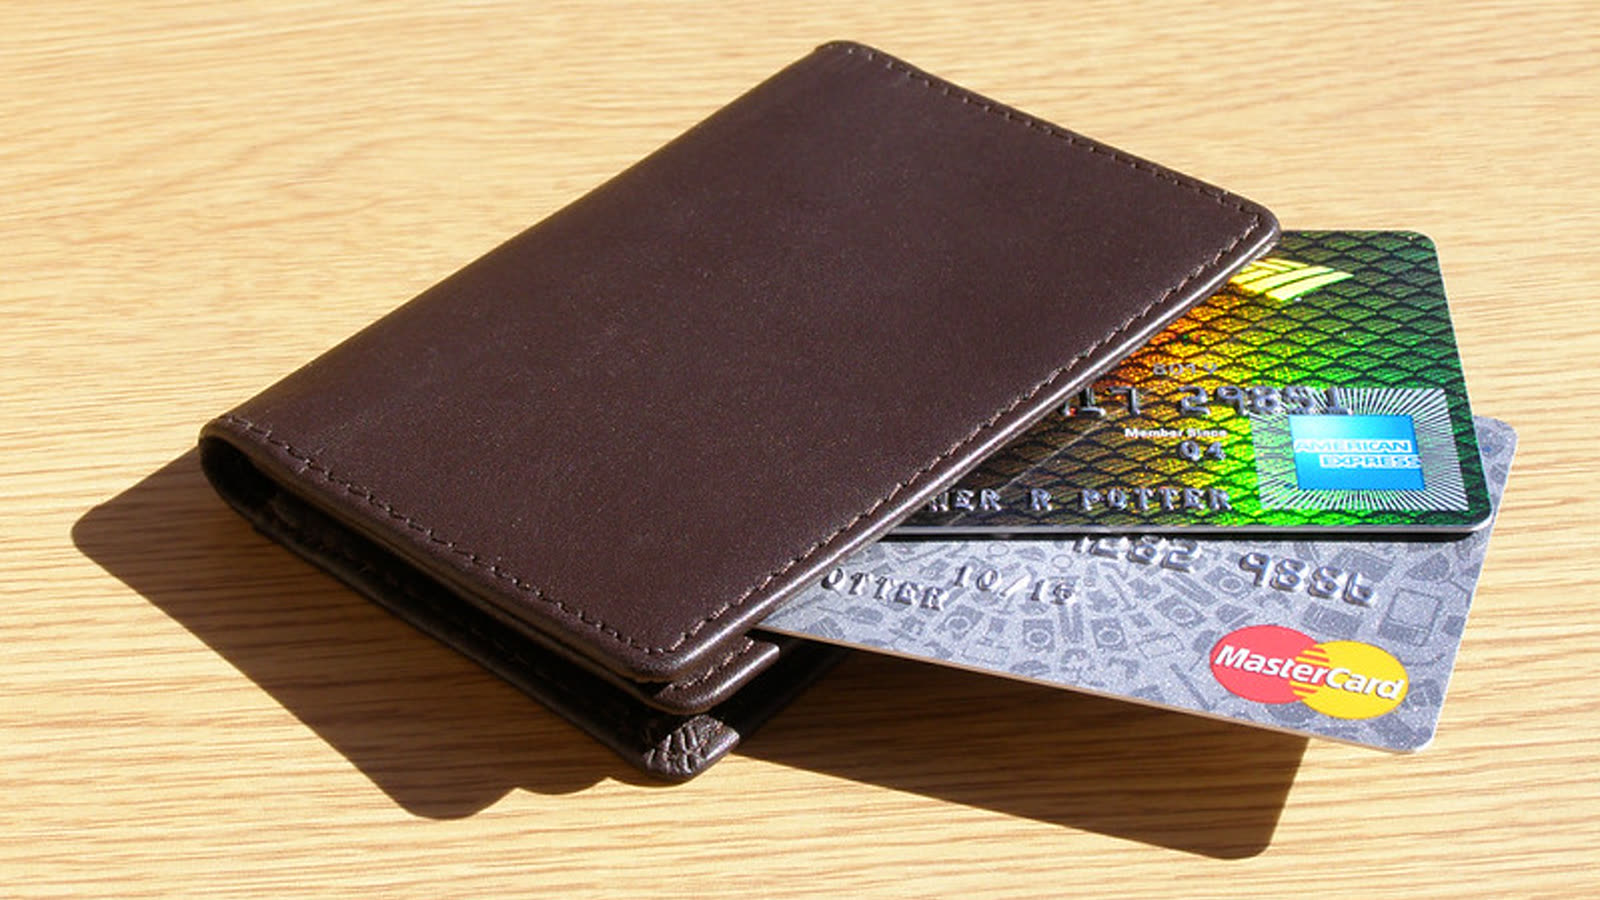
Foto: Chris Potter/Wikimedia Commons (CC BY 2.0)


O cartão com o nome da sua loja, as regras que valem para ele e o caminho para lançar.
Cartão private label é o cartão com a marca de uma loja ou rede, aceito apenas nos estabelecimentos dela. É aquele cartão que o caixa oferece na hora de pagar, com parcelamento próprio e benefícios para quem compra sempre ali. Para o varejista, ele fideliza o cliente e gera dados de compra. Para o cliente, facilita o pagamento.
Este guia explica como o modelo funciona, o que as normas do Banco Central dizem sobre ele, quando a loja precisa de um parceiro financeiro e como começar.
Cartão private label: o que é
Private label, em inglês, significa marca própria. No cartão, a ideia é a mesma: o cartão leva o nome da loja e só funciona nela. Isso o diferencia do cartão co-branded, que também leva a marca da loja, mas tem bandeira e é aceito em qualquer estabelecimento credenciado.
Na prática, o cartão private label pode ser usado de duas formas. Na primeira, o cliente compra e paga depois, em uma fatura. Na segunda, o cliente parcela a compra com juros. A primeira é um meio de pagamento; a segunda envolve crédito. Essa diferença decide quem pode emitir o cartão.
O que o Banco Central diz sobre o cartão de loja
A Lei 12.865, de 2013, criou as regras dos arranjos e das instituições de pagamento. A Resolução BCB 150, de 2021, define quais arranjos ficam fora do Sistema de Pagamentos Brasileiro. Pelo artigo 2º, não integram o sistema os arranjos de propósito limitado, quando os instrumentos de pagamento são aceitos apenas na rede de estabelecimentos de uma mesma empresa, ou nas lojas de empresas do mesmo grupo. A redação foi ajustada pela Resolução BCB 522, de novembro de 2025.
Também ficam fora os cartões aceitos só em redes com a mesma identidade visual, como franquias. É exatamente o caso típico do cartão private label.
E a Resolução BCB 80, que regula as instituições de pagamento, diz no artigo 2º que suas regras não se aplicam às instituições que participam exclusivamente de arranjos de propósito limitado. Em resumo: o cartão aceito só na sua rede tem um tratamento mais leve na regulação de pagamentos.
Quando o cartão envolve crédito
Se o cartão financia compras com juros, a operação é de crédito. Emprestar dinheiro com cobrança de juros como atividade é próprio de instituição financeira, que depende de autorização do Banco Central pelo artigo 18 da Lei 4.595, de 1964. Por isso, a maior parte dos cartões de loja com parcelamento com juros é feita em parceria com uma financeira ou um banco, que concede o crédito.
A loja pode oferecer o cartão, divulgar e cuidar do relacionamento, mas o contrato de crédito é com a instituição financeira parceira. Fazer crédito por conta própria sem autorização é risco sério: o artigo 16 da Lei 7.492, de 1986, trata como crime operar instituição financeira sem autorização.
Para entender as licenças de crédito, veja como abrir uma financeira e o guia da SCD.
Os três modelos mais usados
1. Cartão de compra sem juros. A loja oferece um meio de pagamento aceito só nela, com fatura mensal e sem financiamento. É o modelo de regulação mais leve, mas a loja assume o risco de o cliente não pagar.
2. Cartão com financeira parceira. A loja oferece o cartão e a financeira concede o crédito. A loja ganha fidelização e, conforme o contrato, participação no resultado; a financeira cuida da análise, do contrato e da cobrança.
3. Cartão dentro de um aplicativo da loja. O cliente tem conta digital e cartão no aplicativo com a marca da loja, por meio de uma instituição autorizada, no modelo Banking as a Service regulado pela Resolução Conjunta 16, de 2025. Veja BaaS.
O que o varejista ganha
Fidelização. O cliente com o cartão da loja tende a voltar, porque tem limite, benefícios e facilidade ali.
Dados. A loja passa a conhecer a frequência e o padrão de compra de cada cliente, o que ajuda em ofertas e estoque.
Venda maior. O parcelamento próprio permite vender itens de valor mais alto para quem não tem outro cartão.
Receita. Dependendo do contrato com o parceiro, tarifas e participação nos juros podem virar receita.
Nada disso é garantido. O resultado depende do perfil de clientes, da política de crédito e da gestão de inadimplência.
Riscos e cuidados
Inadimplência. Se a loja financia sozinha, sem parceiro, ela carrega todo o risco de calote.
Transparência. Juros, tarifas e custo total precisam estar claros para o cliente.
Nome e comunicação. A Resolução Conjunta 17, de 2025, exige que fique claro quem é a instituição autorizada responsável pelo serviço financeiro. Evite apresentar a loja como banco.
Proteção de dados. Dados de compra e de crédito são sensíveis e precisam de cuidado.
Como lançar o cartão da sua loja, passo a passo
1. Decida se haverá crédito com juros. Isso define se você precisa de uma instituição financeira parceira.
2. Escolha o parceiro e a tecnologia. Uma plataforma que emita o cartão, mostre a fatura e o limite no aplicativo e se integre ao seu caixa.
3. Defina a política. Quem pode ter o cartão, limite inicial, benefícios e regras de cobrança.
4. Treine o caixa. É ele quem oferece o cartão; a forma de oferecer faz diferença na adesão e na satisfação.
5. Comece em algumas lojas e acompanhe adesão, uso e inadimplência antes de ampliar.
Private label ou cartão co-branded?
Se a sua rede é grande e o cliente compra com frequência, o private label concentra o gasto na sua loja. Se o cliente usa o cartão em muitos lugares e você quer estar no bolso dele o tempo todo, o co-branded, com bandeira, pode fazer mais sentido, mas exige parceria com um emissor que participe de arranjo de bandeira. Para quem pensa em ir além do cartão e ter conta digital com a marca, veja como criar um banco digital do zero.
Onde a Hub 360 entra
A Hub 360 entrega o aplicativo e o painel com a marca da sua loja, integrados a instituições autorizadas, para que o cliente veja cartão, limite, fatura e ofertas no celular. A Hub não concede crédito, não define limites e não promete aumento de vendas. Para avaliar o investimento, veja quanto custa abrir uma fintech.
Perguntas frequentes
O que é cartão private label?
É o cartão com a marca de uma loja ou rede, aceito apenas nos estabelecimentos dela. Ele se diferencia do co-branded, que tem bandeira e é aceito em qualquer lugar credenciado.
Minha loja precisa de autorização do Banco Central para ter cartão próprio?
Para um cartão aceito só na sua rede, sem crédito com juros, a Resolução BCB 150 considera o arranjo de propósito limitado, fora do Sistema de Pagamentos Brasileiro, e a Resolução BCB 80 não se aplica a quem atua só nesses arranjos. Se houver crédito com juros, é preciso uma instituição financeira autorizada.
Posso parcelar com juros no cartão da loja sem parceiro?
Conceder crédito com juros como atividade é próprio de instituição financeira autorizada. O caminho regular é fazer em parceria com uma financeira ou banco.
Quem assume o risco de inadimplência?
Depende do modelo. Se a loja financia sozinha, ela assume. Com parceiro financeiro, o contrato define como o risco é dividido.
Dá para ter o cartão da loja no celular?
Sim. O cartão, o limite e a fatura podem ficar em um aplicativo com a marca da loja, integrado à instituição autorizada que presta o serviço.
O cartão private label tem bandeira?
Normalmente não. Ele é aceito só na rede da loja. Quando o cartão tem bandeira e é aceito em qualquer lugar, ele é chamado de co-branded e depende de um emissor participante do arranjo da bandeira.
- Lei nº 12.865/2013 (arranjos e instituições de pagamento), arts. 6º e 12, Planalto
- Resolução BCB nº 150/2021 (arranjos de pagamento; subcredenciador e arranjos fora do SPB), com alterações
- Resolução BCB nº 80/2021 (instituições de pagamento), com a redação da Resolução BCB nº 494/2025
- Lei nº 4.595/1964, arts. 17 e 18 (instituição financeira e autorização prévia), Planalto
- Lei nº 7.492/1986 (crimes contra o Sistema Financeiro), arts. 1º e 16, Planalto
- Resolução Conjunta nº 16/2025 (Banking as a Service, BaaS)
- Resolução Conjunta nº 17/2025 (nomenclatura: uso de termos como banco)
- Banco Central: página Fintechs (SCD e SEP, autorização)
Conteúdo informativo, não é consultoria jurídica, contábil ou de investimento. Regras mudam: confira a norma vigente antes de decidir.