Abrir banco ou fintech
5 min de leitura
Plataforma para fintech: o que avaliar antes de escolher
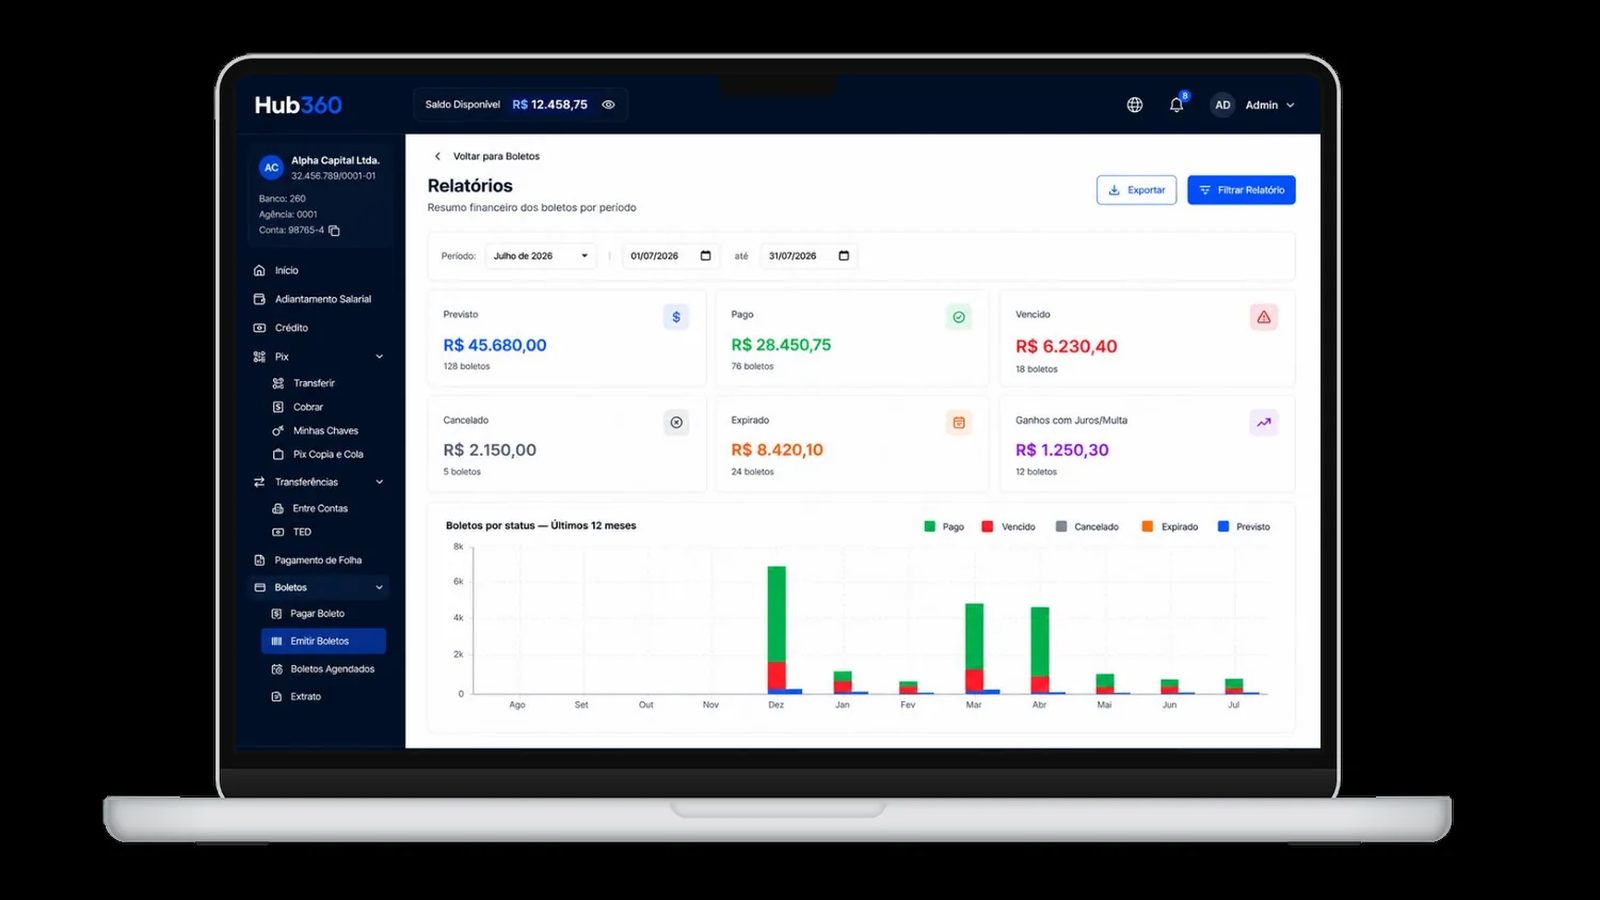
Imagem: Tela do painel de gestão da plataforma Hub 360


Aplicativo, painel, integrações e quem cuida do produto depois do lançamento: o roteiro para decidir.
Uma plataforma para fintech é a tecnologia que coloca o produto financeiro na mão do cliente: o aplicativo, o internet banking e o painel de quem opera. Ela se conecta a uma instituição autorizada, que presta o serviço regulado.
Escolher a plataforma define o prazo de lançamento, o custo e, principalmente, o que o seu produto vai conseguir fazer daqui a dois anos. Este guia mostra o que avaliar.
O que é, e o que não é, uma plataforma para fintech
A plataforma é tecnologia. Quem presta conta, Pix, cartão e crédito é a instituição autorizada pelo Banco Central. Essa divisão está na regra: a Resolução Conjunta nº 17, de 2025, trata serviços de tecnologia e infraestrutura como acessórios ao serviço regulado.
Por isso, a pergunta certa não é só qual plataforma escolher. É qual plataforma, integrada a qual instituição, sob qual contrato. O modelo está explicado em BaaS: o que é Banking as a Service.
As peças que não podem faltar
Aplicativo do cliente. Abertura de conta com verificação de identidade, Pix, boletos, extrato, cartão e notificações.
Internet banking. O mesmo produto no navegador, essencial para clientes empresa.
Painel de gestão. Visão das contas, operadores com níveis de acesso, relatórios e configuração de tarifas e limites.
Integrações. Conexão com a instituição autorizada e, se houver crédito, com birôs e com a esteira de análise.
Produto de prateleira ou produto sob medida
Uma base pronta acelera muito: conta, Pix e boletos não precisam ser reinventados. O risco aparece depois, quando o seu negócio pede algo que a prateleira não tem e o fornecedor diz que não está no roteiro dele.
Pergunte quem decide o que entra no produto. Se a resposta for o fornecedor, o seu diferencial depende da fila de outra empresa. O ideal é combinar base pronta com engenharia dedicada para o que é só seu.
Integração com a instituição autorizada
A plataforma precisa estar integrada a instituições autorizadas e preparada para a regra de BaaS. A Resolução Conjunta nº 16 exige, por exemplo, que a empresa tenha uma única instituição prestadora para cada tipo de conta de depósito ou de poupança.
Quem já tinha contrato de BaaS antes da norma tem até 31 de dezembro de 2026 para se adequar. Se você está nessa situação, inclua a adequação no plano do lançamento.
Segurança e proteção de dados
Produto financeiro guarda dado sensível de muita gente. Peça evidências, não promessas: testes de intrusão independentes, criptografia de dados, credenciais individuais com o menor acesso necessário e registro de quem fez o quê.
A Lei Geral de Proteção de Dados vale para todo o fluxo. A coleta deve se limitar ao necessário e cada acesso precisa ter justificativa.
Prazo e custo
Com uma base pronta, o lançamento costuma levar semanas, não anos. O prazo real depende do escopo, das integrações e da instituição parceira.
O custo de uma plataforma é diferente do custo de uma licença. A licença própria exige capital mínimo e estrutura regulatória, que você pode simular na calculadora de custo para abrir uma fintech.
Perguntas para fazer ao fornecedor
Com quais instituições autorizadas a plataforma já é integrada?
O aplicativo e o internet banking saem com a minha marca e o meu domínio?
Quem desenvolve as funcionalidades que só o meu negócio precisa, e em que prazo?
Quais testes de segurança independentes foram feitos, e quando?
O que acontece com o produto se eu quiser trocar de instituição parceira?
Onde a Hub 360 entra
A Hub 360 é o time de tecnologia da fintech: entrega a base pronta de banking e de crédito e desenvolve sob medida o que o seu produto precisa. A Hub não é instituição financeira, não guarda dinheiro de clientes e não promete resultado. Veja a plataforma de banking e a plataforma de crédito.
Perguntas frequentes
Preciso de licença para ter uma plataforma de fintech?
Não para a tecnologia. Os serviços regulados, como conta, Pix e crédito, são prestados por uma instituição autorizada pelo Banco Central, com quem a sua empresa tem contrato.
Plataforma para fintech é o mesmo que BaaS?
Não. BaaS é o modelo regulado em que uma instituição autorizada presta o serviço financeiro para outra empresa oferecer aos clientes. A plataforma é a tecnologia que entrega esse serviço no aplicativo, no internet banking e no painel.
Quanto tempo leva para lançar uma fintech com uma plataforma pronta?
Com uma base pronta, semanas. O prazo exato depende do escopo, das integrações e da instituição parceira.
O aplicativo fica com a minha marca?
Deve ficar. A comunicação, porém, precisa deixar claro com qual instituição autorizada o cliente se relaciona, como pede a Resolução Conjunta nº 17.
Posso trocar de instituição parceira depois?
Depende do contrato com a instituição e de a plataforma estar integrada a mais de uma. Vale perguntar isso antes de assinar.
- Resolução Conjunta nº 16/2025 (Banking as a Service, BaaS)
- Resolução Conjunta nº 17/2025 (nomenclatura: uso de termos como banco)
- Lei nº 13.709/2018 (Lei Geral de Proteção de Dados), Planalto
- Banco Central: página Fintechs (SCD e SEP, autorização)
Conteúdo informativo, não é consultoria jurídica, contábil ou de investimento. Regras mudam: confira a norma vigente antes de decidir.