Crédito
5 min de leitura
Crédito como serviço: como oferecer crédito sem ser banco
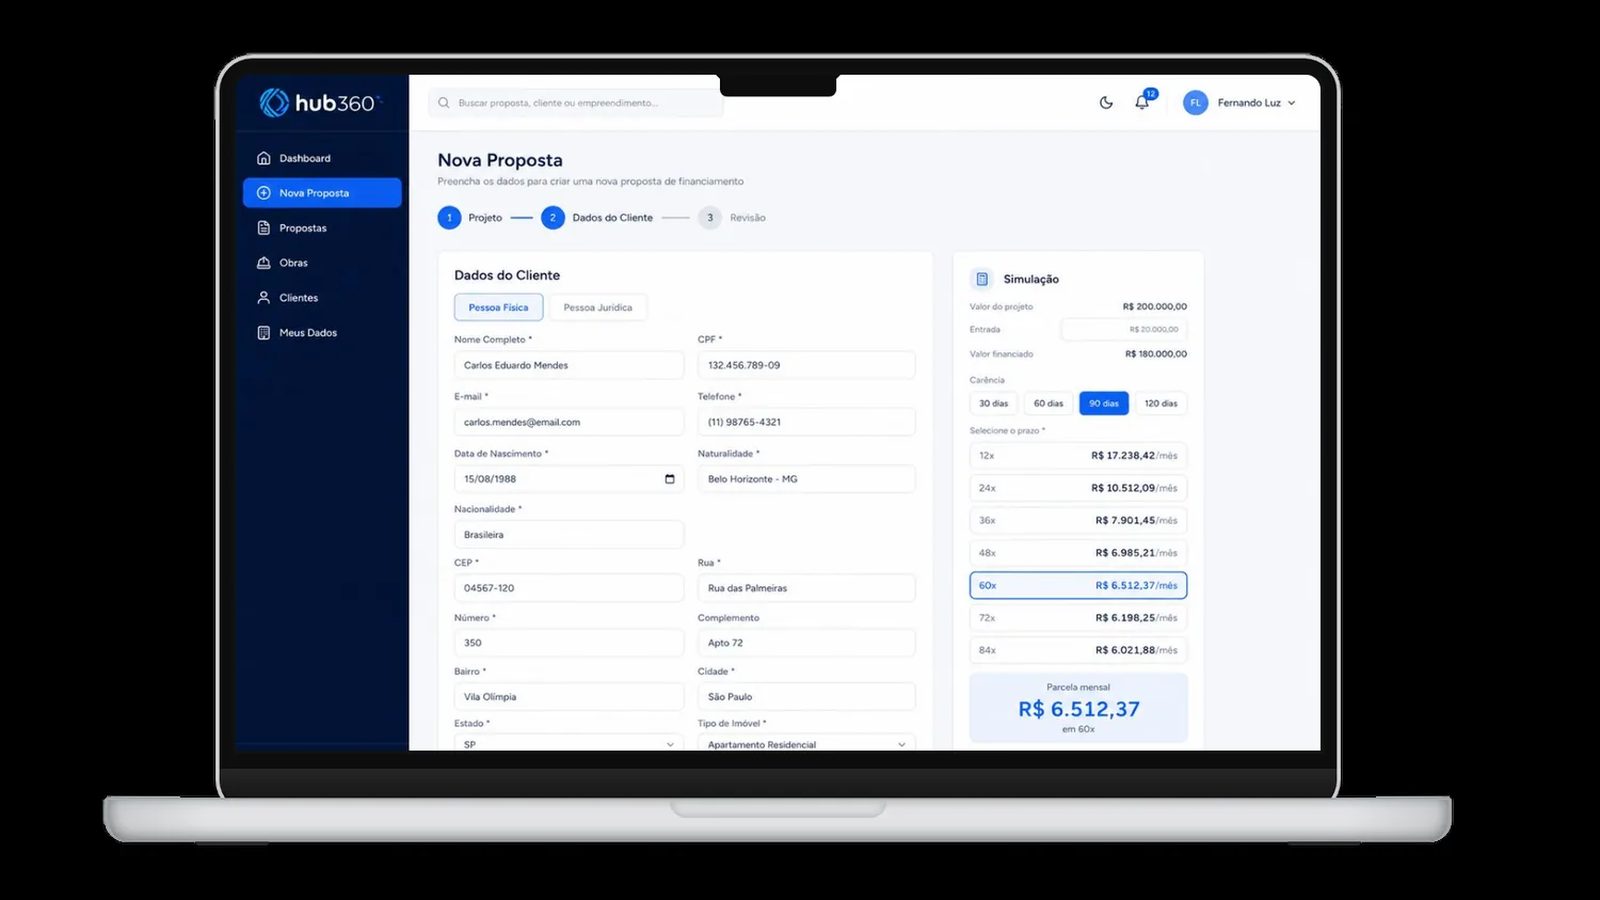
Imagem: Tela de nova proposta da plataforma de crédito Hub 360


Os modelos para oferecer empréstimo e financiamento com a sua marca, e quem assume cada responsabilidade.
Crédito como serviço é o modelo em que uma empresa oferece empréstimo ou financiamento aos seus clientes, mas quem concede o crédito é uma instituição autorizada. A empresa tem o cliente e a marca. A instituição tem a licença.
É assim que varejistas, plataformas e fintechs passam a oferecer crédito sem virar banco. Este guia explica quem empresta de verdade, os modelos possíveis e o papel de cada parte.
Quem pode emprestar dinheiro
Conceder crédito como atividade é, em regra, coisa de instituição autorizada pelo Banco Central. A Lei nº 4.595, de 1964, exige autorização prévia para funcionar como instituição financeira.
Há caminhos previstos em lei para quem não é banco, como a Empresa Simples de Crédito e os fundos de investimento em direitos creditórios. Cada um tem limites. Veja como emprestar dinheiro legalmente.
Crédito dentro do BaaS
A Resolução Conjunta nº 16, de 2025, inclui o crédito entre os serviços que podem ser prestados por BaaS: oferta, contratação, administração e cobrança de operações de crédito.
Nesse modelo, a instituição autorizada concede o crédito e a empresa tomadora o oferece dentro do seu aplicativo, com a sua marca. É o caminho mais rápido para quem já tem clientes.
Os modelos mais usados
Instituição autorizada parceira. Uma sociedade de crédito direto, uma financeira ou um banco concede o crédito. A empresa origina e acompanha as operações. Veja SCD: o que é a Sociedade de Crédito Direto.
Empresa Simples de Crédito. Empresta com capital próprio, para empresas do próprio município ou de municípios vizinhos, conforme a Lei Complementar nº 167, de 2019. Veja ESC.
FIDC. Um fundo que compra direitos creditórios e financia a carteira, regulado pela CVM. Veja FIDC: o que é.
Para comparar os modelos lado a lado, leia ESC, SCD, factoring, securitizadora ou FIDC.
O papel da CCB
A Cédula de Crédito Bancário, a CCB, é o título que formaliza boa parte dessas operações. Pela Lei nº 10.931, de 2004, é emitida em favor de instituição financeira ou de entidade equiparada.
Por isso a CCB amarra o crédito à instituição autorizada. A empresa que oferece o crédito participa da originação, mas o título nasce em favor da instituição.
Política de crédito, risco e dinheiro
Três perguntas definem o desenho: quem coloca o dinheiro, quem assume o risco de inadimplência e quem decide quem recebe crédito. As respostas variam caso a caso e ficam no contrato.
Em muitos arranjos, a empresa propõe a política de crédito, com faixas de score, taxas e limites, dentro das regras da instituição parceira. Birôs de crédito entram na análise e a cobrança pode ser automatizada.
A tecnologia por trás
Oferecer crédito exige uma esteira: originação, simulação, análise, aprovação, formalização, liberação, carteira e cobrança. Cada etapa precisa de registro e de controle de acesso.
A esteira certa deixa o operador trabalhar rápido sem perder o controle, e deixa a política de crédito configurável sem depender de programação a cada ajuste.
Onde a Hub 360 entra
A Hub 360 é uma empresa de tecnologia: entrega a esteira, o painel e o aplicativo de crédito, integrados a instituições autorizadas. A Hub não concede crédito, não garante licença e não promete rentabilidade. Conheça a plataforma de crédito.
Perguntas frequentes
Posso emprestar dinheiro sem ser banco?
Como atividade, só por caminhos previstos em lei, como a Empresa Simples de Crédito, ou por meio de uma instituição autorizada parceira. Emprestar de forma habitual sem estrutura adequada pode configurar atividade irregular.
O que é crédito como serviço?
É o modelo em que uma empresa oferece crédito aos clientes, com a sua marca, enquanto uma instituição autorizada concede as operações. A Resolução Conjunta nº 16 inclui o crédito entre os serviços de BaaS.
O que é CCB?
Cédula de Crédito Bancário. É o título de crédito que formaliza a operação, emitido em favor de instituição financeira ou de entidade equiparada, conforme a Lei nº 10.931, de 2004.
Quem assume o risco do crédito?
Depende do arranjo. O contrato define quem coloca o dinheiro e quem absorve a inadimplência: a instituição, a empresa parceira, um fundo ou uma combinação deles.
Qual a diferença entre SCD e ESC?
A SCD é instituição autorizada pelo Banco Central e empresta com capital próprio por meio eletrônico. A ESC não precisa de autorização do Banco Central, mas só empresta com capital próprio, para empresas do seu município ou dos vizinhos.
- Resolução Conjunta nº 16/2025 (Banking as a Service, BaaS)
- Lei nº 4.595/1964, arts. 17 e 18 (instituição financeira e autorização prévia), Planalto
- Lei nº 10.931/2004, art. 26 (Cédula de Crédito Bancário), Planalto
- Lei Complementar nº 167/2019 (Empresa Simples de Crédito), Planalto
- CVM: Resolução nº 175, Anexo Normativo II (FIDC), versão consolidada
- Banco Central: página Fintechs (SCD e SEP, autorização)
Conteúdo informativo, não é consultoria jurídica, contábil ou de investimento. Regras mudam: confira a norma vigente antes de decidir.