Abrir banco ou fintech
4 min de leitura
Internet banking white label ou sob medida: o que escolher
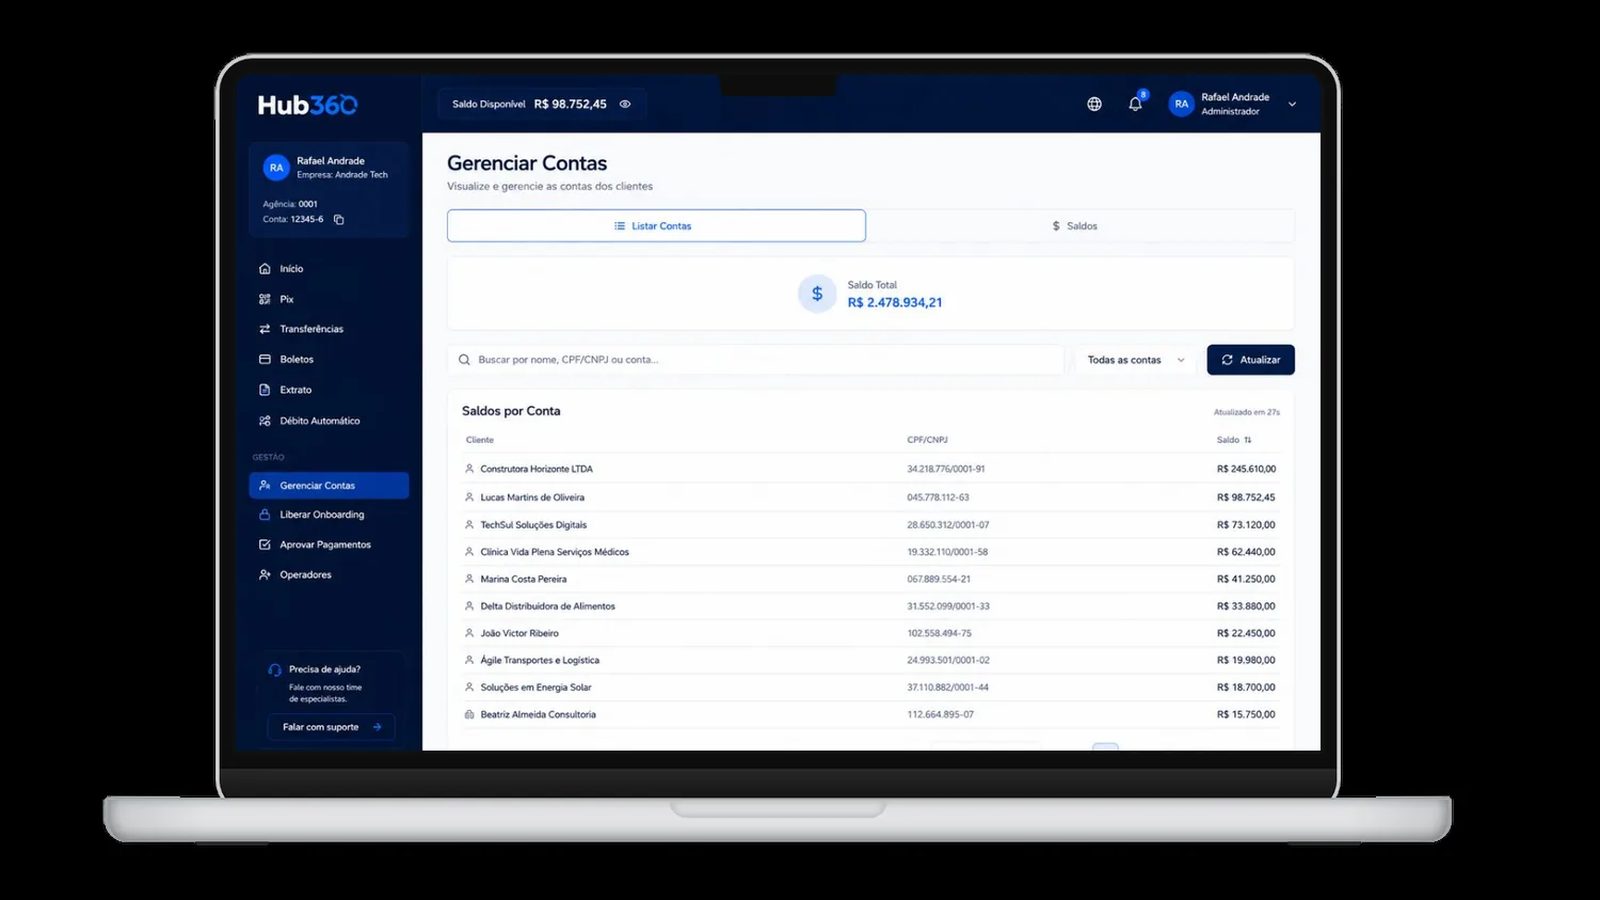
Imagem: Tela do internet banking da plataforma Hub 360


O canal que a empresa usa todo dia no computador, e o que separa um portal de prateleira de um feito para a sua operação.
Internet banking é o acesso à conta pelo navegador. Para pessoa física, muitas vezes é secundário. Para empresas, é ferramenta de trabalho: é ali que o financeiro paga fornecedores, confere extratos e aprova pagamentos.
Internet banking white label é um portal pronto de um fornecedor, com a sua marca por cima. Este guia mostra o que avaliar e quando vale ir além do produto de prateleira.
O que uma empresa espera do internet banking
Vários usuários. Cada pessoa do time com o próprio acesso e só as permissões de que precisa.
Aprovação em alçada. Pagamento acima de um valor espera a aprovação de quem tem autoridade para isso.
Pagamentos em lote. Fornecedores, folha e reembolsos de uma vez, em vez de um por um.
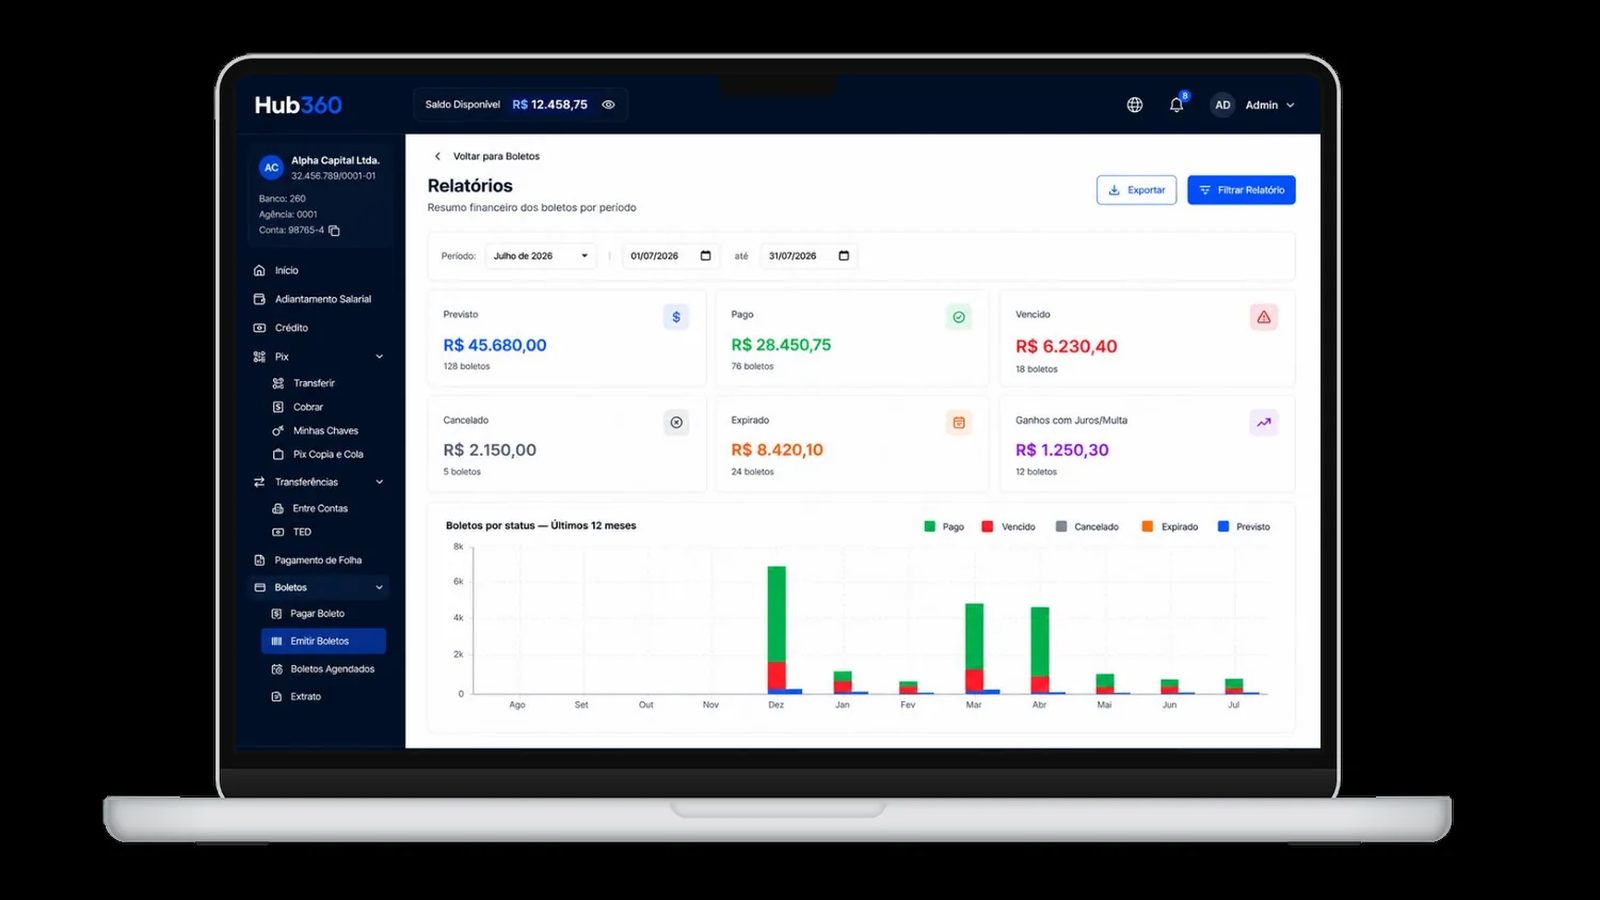
Extrato e conciliação. Extrato exportável e informação suficiente para fechar o caixa.
Pix, TED e boletos. O básico funcionando bem, com comprovante para cada operação.
Onde o white label costuma limitar
O portal de prateleira resolve o básico. O aperto aparece quando a empresa precisa de um fluxo de aprovação diferente do padrão, de um lote com regras próprias, de integração com o sistema de gestão dela ou de um relatório que o fornecedor não oferece.
E vale a mesma lógica da conta digital white label: o produto é igual ao dos concorrentes, e o que entra nele depende do roteiro do fornecedor.
Quando o white label resolve
Em operações simples: poucos usuários, poucos pagamentos e nenhuma integração com outros sistemas. Nesses casos, o portal pronto entrega o que a empresa precisa, rápido.
O que o sob medida acrescenta
Aprovações no fluxo real da empresa, integração com o sistema de gestão do cliente e relatórios pensados para o seu negócio.
E funções do seu nicho. Um exemplo: no adiantamento salarial, a empresa parceira precisa de um painel para acompanhar os adiantamentos dos próprios funcionários. É o tipo de tela que nenhum portal de prateleira traz.
Segurança no canal web
O internet banking concentra os pagamentos da empresa, por isso a segurança pesa mais. Credenciais individuais, acesso mínimo necessário para cada pessoa, registro de quem fez o quê e confirmação para pagamentos de valor alto são o mínimo.
A instituição prestadora responde pela segurança do serviço regulado, segundo a Resolução Conjunta nº 16. A Lei Geral de Proteção de Dados vale para todo o fluxo.
Como decidir
Quantas pessoas da empresa cliente vão usar o portal, e com quais permissões?
O fluxo de aprovação do seu cliente cabe no padrão do fornecedor?
O cliente precisa integrar o banco ao sistema de gestão dele?
Quem decide o que entra no portal, e em que prazo?
Onde a Hub 360 entra
A Hub 360 não vende white label. É o time de tecnologia da sua fintech: entrega a base pronta com a sua marca e desenvolve sob medida o que só o seu negócio precisa, com o roteiro definido por você. A Hub não é instituição financeira, não guarda dinheiro de clientes e não promete resultado. Conheça a plataforma de banking.
Perguntas frequentes
O que é internet banking white label?
É um portal de acesso à conta pelo navegador, pronto, feito por um fornecedor, que leva a marca da empresa que o oferece aos clientes.
Qual a diferença entre aplicativo e internet banking?
O aplicativo é o acesso pelo celular, usado no dia a dia. O internet banking é o acesso pelo navegador, essencial para empresas, que fazem pagamentos em lote e aprovações no computador.
O que é aprovação em alçada?
É a regra que faz um pagamento acima de determinado valor esperar a aprovação de uma pessoa autorizada antes de sair.
Dá para integrar o internet banking ao sistema de gestão da empresa?
Depende da plataforma. Pergunte ao fornecedor quais integrações existem e quem desenvolve as que faltarem.
White label ou sob medida: qual escolher?
White label para operações simples e para começar rápido. Sob medida quando a empresa cliente tem fluxos próprios, precisa de integração ou quando o diferencial do produto importa.
- Resolução Conjunta nº 16/2025 (Banking as a Service, BaaS)
- Resolução Conjunta nº 17/2025 (nomenclatura: uso de termos como banco)
- Lei nº 13.709/2018 (Lei Geral de Proteção de Dados), Planalto
Conteúdo informativo, não é consultoria jurídica, contábil ou de investimento. Regras mudam: confira a norma vigente antes de decidir.